Ações de drones à beira do abismo: porque 3 gigantes do S&P 500 caminham sobre o fio da navalha em 2026
While the S&P 500 projects stability, three of its drone-exposed heavyweights are staring down slowing growth, shrinking margins, and fierce competition. Our analysis deconstructs how NVIDIA’s AI chip export woes, Boeing’s defense program delays, and Lockheed Martin’s budget uncertainty are creating severe ripples across the commercial UAV ecosystem. From inflated RTK module pricing to a tightening supply of used DJI fleets, discover how Top 500 financial pressures are raising the stakes for everyday operators navigating Part 107 waivers and BVLOS expansion. Miss this signal, and you might misprice your next fleet upgrade.

Notas editoriais
- Este artigo combina reportagens externas nomeadas com a análise própria do Reboot Hub para compradores de drones, operadores de frotas, clientes de reparação e observadores do mercado de DJI usados.
- Os factos das fontes são separados da interpretação. Quando um relatório fornece dados limitados, o artigo indica essa limitação e enquadra a visão do Reboot Hub como análise.
- O Reboot Hub possui links comerciais para produtos de drones e serviços de reparação; estes links são recursos para o leitor e não determinam a conclusão do artigo.
O segundo trimestre de 2026 trouxe uma dura chamada à realidade para os investidores que presumiam que a dimensão equivalia a segurança no S&P 500. Embora o índice de referência (^GSPC) continue a ser o porto de abrigo por defeito do capital institucional, uma análise mais atenta revela uma divisão precária. Três dos componentes mais importantes do índice — cada um profundamente ligado aos setores da defesa, aeroespacial e fabrico avançado que sustentam a indústria moderna dos drones comerciais — estão a apresentar sinais clássicos de dificuldades: abrandamento do crescimento das receitas, contração das margens e intensificação da pressão concorrencial.

De acordo com os mais recentes relatórios trimestrais e análises de mercado, os obstáculos que estas empresas enfrentam não são meros problemas contabilísticos isolados. São mudanças estruturais que já se propagam pelas cadeias de abastecimento que servem o ecossistema Part 107, o processo de aquisição de UAV para a defesa e o mercado global de drones DJI usados. Para os operadores comerciais, compreender estas pressões macroeconómicas deixou de ser opcional — é essencial para a gestão estratégica da frota e a afetação de capital.
A pressão macroeconómica: porque a estabilidade é uma ilusão em 2026
A narrativa à entrada de 2026 era a de uma «aterragem suave». A inflação estava a abrandar e a Reserva Federal sinalizava uma postura paciente. No entanto, a realidade operacional das empresas industriais e tecnológicas do S&P 500 conta uma história diferente. Os custos laborais continuam rígidos, o custo do capital permanece elevado e os controlos geopolíticos às exportações — em particular os que visam semicondutores avançados destinados à China — estão a esmagar fluxos de receitas que antes eram tidos como garantidos.
Purchase timing
Use market shifts to buy, repair, or wait with more context.
Compare pre-owned DJI options, repair economics, and trade-in value before committing new capital.
Para o setor dos UAV, que depende de semicondutores de ponta para navegação autónoma, prevenção de obstáculos com IA e ligações de dados seguras, a saúde destes gigantes do S&P 500 é um indicador direto da disponibilidade e do preço dos componentes. Quando estes titãs vacilam, os efeitos fazem-se sentir nos prazos de entrega das peças de substituição e no valor residual das aeronaves usadas. A nossa análise centra-se nas três entidades que melhor exemplificam este «fio da navalha»: o principal projetista de chips de IA, um fabricante aeroespacial histórico e uma potência da defesa com um vasto portefólio de sistemas não tripulados.
Estudo de caso 1: NVIDIA (NVDA) — o arquiteto de IA sob pressão
Nenhuma empresa teve maior impacto no avanço dos sistemas inteligentes para drones do que a NVIDIA. A sua plataforma Jetson é a referência de facto para IA executada localmente nos dispositivos de robótica autónoma, alimentando aplicações que vão da captação de imagens para agricultura de precisão a drones de inspeção de alta velocidade. No entanto, o ambiente em Santa Clara é tenso. A empresa enfrenta uma batalha em várias frentes.
1. Controlos às exportações e pressão geopolítica: As restrições em curso à exportação de chips de IA de elevada largura de banda para a China abriram um buraco significativo nas previsões de receitas da NVIDIA. Embora a empresa tenha desenvolvido variantes «conformes», estes chips carecem frequentemente do desempenho bruto necessário para as aplicações mais exigentes com drones — em particular a reconstrução 3D em tempo real e os sistemas BVLOS de deteção e prevenção de colisões em grande escala. Isto está a criar um mercado de dois níveis para a inteligência dos drones.
2. Desaceleração dos hyperscalers: Os maiores fornecedores de serviços na nuvem estão a abrandar as compras de grandes clusters de GPU e a optar por desenvolver ASIC personalizados (circuitos integrados de aplicação específica) para tarefas de inferência. Isto afeta diretamente as margens do negócio central de centros de dados da NVIDIA e obriga a reavaliar o investimento em hardware de próxima geração para processamento local nos dispositivos.
3. Ameaça concorrencial: A AMD (AMD) e a Intel (INTC) estão finalmente a disponibilizar alternativas competitivas, dando margem de negociação aos integradores de sistemas. Isto está a comprimir as margens da NVIDIA precisamente quando esta precisa de financiamento para I&D, de modo a levar mais longe as capacidades de autonomia dos drones.
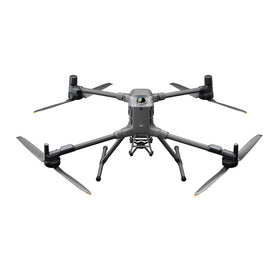
O que significa para os operadores de drones: Se está à espera da próxima geração de drones inteligentes com 50 TOPS de capacidade de processamento a bordo, conte com atrasos e aumentos de preços. O efeito em cadeia de uma NVIDIA apreensiva é a escassez de módulos Jetson Orin de gama alta. Isto está a levar alguns operadores comerciais a modernizar as frotas existentes em vez de comprar unidades novas, uma tendência que está a impulsionar a procura no mercado de drones usados, à medida que as empresas prolongam a utilização das suas fiáveis plataformas M300/M350.
Pronto para modernizar a sua frota?
Explore a nossa coleção de drones DJI usados e inspecionados — inspecionados, testados em voo e com garantia de 6 meses. Poupe até 40% face ao preço de venda a retalho.
Estudos de caso 2 e 3: Boeing (BA) e Lockheed Martin (LMT) — os UAV de defesa numa encruzilhada
O setor da defesa, tradicionalmente um bastião de crescimento fiável, está a revelar fissuras profundas. Tanto a Boeing como a Lockheed Martin comunicaram margens dececionantes nos segmentos aeroespacial e de sistemas de mísseis. Para a comunidade dos sistemas não tripulados, estes resultados financeiros indicam um aperto no processo de aquisição e um arrefecimento do panorama de investimento em UAM, outrora tão aquecido.
Pressão sobre o MQ-25 Stingray e a Wisk Aero da Boeing: A unidade de defesa da Boeing está a sofrer uma forte saída de caixa devido a contratos de desenvolvimento a preço fixo para o MQ-25 Stingray e o T-7A Red Hawk. Embora o MQ-25 represente um avanço no reabastecimento aéreo autónomo, os custos excedentários estão a obrigar a Boeing a reavaliar o seu horizonte de investimento. De forma semelhante, a Wisk Aero (subsidiária da Boeing no setor AAM) enfrenta um percurso até à certificação mais longo do que o inicialmente previsto, arrefecendo o clima de investimento para as startups de mobilidade aérea urbana e os seus congéneres de logística baseada em drones. Esta pressão financeira está a levar a Boeing a atribuir menor prioridade a alguma investigação interna em UAV, reduzindo o conjunto de talentos disponível para o setor comercial em geral.
A concorrência à Skunk Works da Lockheed Martin: A divisão Skunk Works da Lockheed Martin, responsável pelo desenvolvimento do RQ-170 Sentinel, enfrenta uma nova geração de concorrentes. Startups ágeis de tecnologia de defesa, como a Shield AI e a Anduril, estão a ganhar contratos para sistemas autónomos de custo suficientemente baixo para permitir aceitar a sua perda em operação, obrigando a LMT a apresentar propostas mais baixas em contratos a preço fixo, o que comprime as margens. A empresa também alertou que os atrasos no processo de aprovação do orçamento de defesa dos EUA estão a atrasar os acordos de aquisição dos seus pods de mira avançados e conjuntos de sensores — precisamente os sensores que muitas vezes acabam por chegar ao mercado comercial Enterprise.
Esta turbulência financeira no topo da cadeia de fornecimento da defesa tem um impacto direto no mercado comercial de segunda mão. Quando os principais fabricantes passam por dificuldades, restringem a oferta de componentes excedentários de grau militar, que muitas vezes acabam em sistemas comerciais de gama alta. Esta escassez sustenta a proposta de valor de plataformas robustas de gerações anteriores, como a série Matrice 200 ou as plataformas Inspire de especificações elevadas, tornando-as um investimento sólido para operadores que precisam de fiabilidade sem prazos de espera pela entrega.
Implicações estratégicas: como navegar o mercado dos drones no 3.º trimestre de 2026
A convergência destes obstáculos financeiros cria um momento singular no ciclo de vida dos UAV. A oferta de hardware novo e de ponta está limitada pelos estrangulamentos dos semicondutores e da defesa descritos acima. Por conseguinte, o equilíbrio do mercado dos drones está a deslocar-se decisivamente para a retenção de valor.
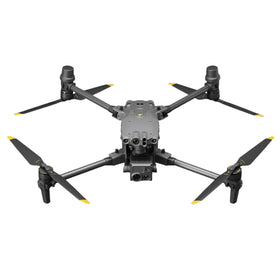
Para o operador comercial: A ponderação entre «reparar ou substituir» mudou. Com os prazos de entrega das novas estações base RTK e das cargas úteis LiDAR de especificações elevadas a estenderem-se até ao 3.º trimestre, investir na manutenção de um Matrice 350 RTK existente torna-se uma vantagem estratégica. É aqui que compreender a saúde financeira do mercado em geral é crucial. As empresas suficientemente ágeis para optarem por hardware recondicionado estão a proteger-se da volatilidade da cadeia de abastecimento.
Na Reboot Hub, estamos a observar um aumento substancial da procura por unidades usadas de gama alta. Os operadores estão a perceber que um drone DJI usado oferece a mesma precisão de cartografia GSD e autonomia de voo que uma unidade nova, mas sem o preço elevado nem a espera. Além disso, à medida que estes gigantes do S&P 500 ajustam as suas equipas, uma vaga de engenheiros e pilotos de UAV experientes está a entrar no mercado de trabalho por contrato, contribuindo para um «arrefecimento» dos custos laborais dos serviços especializados com drones.
Se está a adiar a modernização da frota devido à incerteza do mercado, considere uma abordagem faseada. Complemente a frota atual com equipamento usado de alta qualidade. E, no caso do equipamento que já tem, investir em reparação profissional com peças genuínas permite mantê-lo ao serviço durante mais tempo.
Da Reboot Hub
Mantenha as suas operações no ar
Soluções de drones de nível profissional para pilotos comerciais, cineastas e equipas de inspeção.
Frota usada
Drones DJI totalmente inspecionados, com garantia de 6 meses. Poupe até 40%.
Ver inventário ->Reparação especializada
Diagnósticos profissionais com peças OEM genuínas do fabricante original. Orçamentos no próprio dia.
Marcar uma reparação ->Peças sobresselentes
Baterias, hélices, gimbals -- componentes OEM de qualidade superior, envio rápido.
Comprar peças ->