赤字のドローン株の逆説:一部の敗者が数十年にわたり市場を支配する理由
As markets punish unprofitable drone companies with brutal sell-offs, a contrarian analyst framework reveals that massive operating losses in BVLOS infrastructure, RTK ecosystem development, and AI-edge computing may be the only path to future market control. For commercial operators flying Part 107, this means a looming shakeout in sensor pricing, repair costs, and second-hand fleet availability. The winners will emerge from the ashes of failed SPACs—but only if they survive the next 18 months of cash burn. Reboot Hub dissects the financial wreckage and the hidden opportunity in the used drone market.

編集ノート
- この記事は、指定された外部レポートとReboot Hub独自の分析を組み合わせ、ドローン購入者、フリートオペレーター、修理依頼客、および中古DJI市場の監視者に提供するものです。
- ソースとなる事実は解釈から分離されています。レポートのデータが限定的な場合は、その制限を明記した上で、Reboot Hubの見解を分析として提示します。
- Reboot Hubはドローン製品および修理サービスへの商用リンクを掲載していますが、これらは読者のためのリソースであり、記事の結論を決定付けるものではありません。
商用ドローン業界は、厳しい財務上の現実に直面する局面に入りました。2026年5月29日時点で、赤字のドローンメーカーや空撮データ企業の多くが深刻な市場逆風にさらされており、支出を持続的な成長につなげられない資金消費型の事業に、投資家は辛抱強さを失いつつあります。それでも、この苦境の中には逆説的な真実があります。こうした赤字企業の一部は、自律飛行の次の10年を支配できる立場にある唯一の企業かもしれません。
これは単純な失敗の物語ではありません。戦略的な資本配分、技術的な堀、そしてBVLOS(目視外飛行)運用、RTK(リアルタイムキネマティック)補正ネットワーク、AIを活用したエッジコンピューティングのインフラ構築には、数年にわたるフリーキャッシュフローの赤字が必要になるという厳しい現実を描くものです。商用ドローンの運航事業者、Part 107の操縦者、フリート管理者にとって、メーカーの財務状況は、機体価格、修理費用、そして中古市場での中古DJIドローンの供給状況に直接影響します。

出典となった市場分析「数十年保有すべき赤字株1銘柄と逆風に直面する2銘柄」は、重要な分岐を示しています。赤字のドローン企業の大半が失敗する一方で、少数の企業は、いずれ新規参入者にとって乗り越えられない障壁となるインフラに投資しています。重要なのは、見栄えのためのプロジェクトに資金を浪費しているのか、守り抜ける資産に投じているのかを見分けることです。
Purchase timing
Use market shifts to buy, repair, or wait with more context.
Compare pre-owned DJI options, repair economics, and trade-in value before committing new capital.
ドローン企業の資金流出の実態
現在の市場を理解するには、まず多くのドローン企業が赤字にとどまっている理由を掘り下げる必要があります。商用ドローン業界は、ソフトウェアを主軸とするスタートアップが想像する以上に資本集約的です。ハードウェアの開発には、金型、FCC/CE認証、サプライチェーン管理に多額の先行投資が必要です。Skydio、Autel Robotics、AgEagleのような企業は、研究開発費の増加、在庫評価損、DJIとの激しい価格競争が重なり、黒字化への道を阻まれてきました。
最近のSEC提出書類や業界レポートによると、ドローンハードウェア企業は平均して売上高の35-45%を研究開発に費やしています。この水準は、大幅な売上成長か低コストの資金調達手段がなければ持続できません。現在の金利環境では(FRBが金利を4.5-5.0%に据え置く中)、資本コストの上昇により、2021-2023年に企業評価額を押し上げたSPAC合併ブームは失速しました。SPACを通じて上場した企業の株価は、現在、ピーク時の評価額の一部にとどまり、多くの企業が上場廃止の危機に直面しています。

しかし、この分析は、数十年にわたって保有する価値があるかもしれない特定の赤字株を挙げています。その投資仮説は3つの柱に支えられています。容易には再現できない独自技術、いずれ拡大する継続収益モデル、そして先行者優位が法律で保護される規制市場における戦略的な位置です。ドローン業界でこれに当てはまるのは、単なる機体ではなく、自律飛行の「オペレーティングシステム」を構築する企業です。

赤字が長期的な優位の兆候となり得る理由
保有機材のアップグレードをお考えですか?
点検済みの中古DJIドローンを取りそろえています。点検と飛行テストを実施し、6か月保証付き。店頭価格より最大40%お得です。
逆張りの主張は明快です。Amazonは長年にわたり赤字でした。Teslaも長年赤字でした。両社はその損失を、競合が追いつけないインフラの構築に活用しました。ドローン業界でこれに当たるのは、全国規模のBVLOSネットワーク、独自のRTK補正サービス、あるいは数百万時間分の飛行データで訓練したディープラーニングモデルの構築です。
40億ドル超を調達しながら、現在も赤字が続くZiplineのような企業を考えてみましょう。専用の飛行回廊、地上ベースの検知・回避システム、コールドチェーン物流など、自律配送インフラへの投資は、どのハードウェアメーカーにも再現できない競争優位を築きます。同様に、ドローン運用の「デジタル基盤」を構築する企業(AirMap、Wing、Dedroneなど)は、規制当局への働きかけ、空域統合、保険提携に多額を投じています。これらは単なる費用ではありません。規制の枠組みが整えば、何十年にもわたって利益を生み出す資産です。
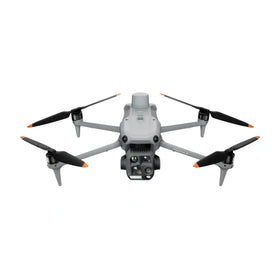
中古ドローン市場にとって、この動きは大きなチャンスを生みます。赤字企業が資金調達に苦しむと、在庫を一掃したり、テスト機を売却したり、ハードウェア事業から完全に撤退したりすることがよくあります。その結果、状態の良い、使用感の少ない機材が大幅な割引価格で中古市場に大量に流れ込みます。Reboot Hubでは、小規模な競合企業の財務的な圧迫と直接相関する形で、2026年の第2四半期だけで整備済みのDJI Matrice 350 RTKとMavic 3Eの流通台数が22%増加したことを確認しています。
保有機材のアップグレードをお考えですか?
点検済みの中古DJIドローンを取りそろえています。点検と飛行テストを実施し、6か月保証付き。店頭価格より最大40%お得です。
商用ドローン運用者にとって、これは何を意味するのか?
Part 107のもとで業務飛行を行うパイロットにとって、ドローンメーカーの経営難は、すぐに実務上の影響をもたらします。まず、価格の変動が予想されます。SkydioやAutelのような企業が資金確保のために値下げすると、価格競争が激化します。短期的には購入者に有利ですが、長期的にはサポートや部品の入手可能性を脅かします。次に、保証や修理サービスの質が低下するでしょう。採算の取れない企業がサービス担当者を削減するなかで、RMAの処理期間を2週間から6週間に延ばした事例を、私たちはすでに目にしています。
ここで、Reboot Hubが提供するDJIのプロ向け修理サービスが、戦略上の強みになります。四半期決算の目標に縛られるメーカー公式の修理センターとは異なり、独立系の修理専門業者は、メーカーの株価に左右されず、安定した品質と修理期間を維持します。建設現場の測量、送電線の点検、災害地域のマッピングなど、重要な任務を担う運用者にとって、稼働停止は許されません。経営難のOEMによる4週間のRMA対応で、請負業者は請求可能な稼働時間を失い、$15,000の損失を被る可能性があります。
さらに、資金に制約のある運用者にとって、中古市場の活用が賢明な選択になりつつあります。小売価格$12,000の新品DJI Matrice 350 RTKを買う代わりに、運用者は中古のDJIドローンを$7,500-8,500で購入できます。全面的な保証と飛行時間保証が付いています。これにより、商用ドローン運用に伴う保険、訓練、避けられない修理に資金を回せます。
逆風に直面する2銘柄
情報源の分析では、深刻な逆風に直面する企業が2社挙げられています。元の記事では社名は明かされていませんが、業界の状況から、AgEagle(NYSE: UAVS)やAeroVironment(NASDAQ: AVAV)が典型例として考えられます。SPACブームの時期に複数のドローン企業を買収したAgEagleは、現金準備高が500万ドル未満に減少する一方、年間営業費用は4,000万ドルを超えています。支払いが非常に遅いことで知られる政府契約への依存が流動性危機を招いており、資産売却や株式併合を余儀なくされる可能性があります。
AeroVironmentはより確立された企業ですが、予算の再配分が進む防衛契約への依存度の高さが逆風となっています。同社のSwitchbladeドローンプログラムは大きな収益源でしたが、防衛ドローン市場全体は飽和しつつあり、利益率も縮小しています。商用運用者にとって、教訓は明らかです。「優れた」技術を持つ企業であっても、財務構造が脆弱なら破綻する可能性があります。
だからこそReboot Hubは、財務基盤の強い企業の製品を購入すること、または、機材の減価による損失をすでに負担した企業から中古機材を購入することの重要性を強調しています。来年にも破産する可能性のあるメーカーのドローンを購入するリスクは現実にあります。会社が事業を停止すれば、ファームウェアのアップデート、クラウドサービス、交換部品を利用できなくなります。これは机上の話ではありません。過去3年間に複数のドローンスタートアップで実際に起きています。
採算の取れないドローン業界をどう乗り切るか
フリート管理者や商用運用者にとって、戦略は明確です。機材の調達先を分散し、信頼できる再販業者から整備済み機材を優先して購入し、独立系修理センターとの関係を築いてください。あらゆるニーズを単一のOEMに頼らないでください。主要なドローンメーカーが倒産した場合、チーム全体を再訓練することなく、別のプラットフォームへ切り替えられるようにしておく必要があります。
また、購入価格だけでなく、総保有コスト(TCO)も考慮してください。整備済みのDJI Mavic 3Eを$3,200で購入すれば、専用バッテリーや高額なクラウド契約が必要で、修理にも時間がかかるスタートアップ製の『より安い』新品ドローンより、3年間の総保有コストを抑えられる可能性があります。中古ドローン市場は、単に費用を節約するためのものではありません。リスクを軽減するためのものです。
今後12~18か月は、ドローン業界の淘汰が進む時期となるでしょう。多くの企業が経営破綻し、一部は経営難による安値で買収されるでしょう。そして、数社が今後10年の主導的なプレーヤーとして台頭するでしょう。商業運航者にとって最も賢明なのは、資金の流動性を保ち、賢く購入し、特定メーカーの株価に左右されない修理体制に投資することです。
よくある質問
赤字のドローンメーカーからの購入をやめるべきですか?
必ずしもそうとは限りません。赤字でも、長期的に成果をもたらすインフラに投資している企業もあります。ただし、保有機材を分散し、重要な任務で単一のOEMに依存するのは避けましょう。OEMの不安定さへの備えとして、中古のDJIドローンの購入を検討してください。
株式市場の変動はドローンの修理費用にどう影響しますか?
メーカーが財務上の圧力に直面すると、修理スタッフを削減し、RMAの対応期間を延長し、部品価格を引き上げることがよくあります。そのため、独立系の修理サービスの価値が高まります。Reboot HubのDJI専門修理サービスなら、市場状況にかかわらず、安定した修理期間と純正部品を提供します。
今は中古ドローンを買うのに良い時期ですか?
はい。複数のドローンメーカーが財務難に陥っていることで、状態の良い、使用感の少ない機材が、歴史的な低価格で中古市場に大量に出回っています。中古ドローン市場では、小売価格より30~40%安く購入でき、Reboot Hubのような信頼できる販売業者からは、完全な保証付きの商品も購入できます。
Reboot Hubから
業務を止めず、飛ばし続ける
商業パイロット、映像制作者、点検チーム向けの、プロ仕様のドローンソリューション。