EHang 2026年第1四半期決算:横ばいの売上高の陰で、商用eVTOL運航への重要な転換が進む
Flat revenue in Q1 2026 hides EHang’s most critical transition yet: moving from certification into commercial eVTOL operations. With delivery timing distorting quarterly numbers while the company seeks final approvals for revenue-generating passenger flights, the stock faces binary risk. For drone operators working under Part 107 or BVLOS waivers, EHang’s commercial ramp signals new regulatory template—and potential competition in low-altitude airspace that could reshape GSD mapping missions, inspection contracts, and fleet upgrade cycles.

編集ノート
- この記事は、指定された外部レポートとReboot Hub独自の分析を組み合わせ、ドローン購入者、フリートオペレーター、修理依頼客、および中古DJI市場の監視者に提供するものです。
- ソースとなる事実は解釈から分離されています。レポートのデータが限定的な場合は、その制限を明記した上で、Reboot Hubの見解を分析として提示します。
- Reboot Hubはドローン製品および修理サービスへの商用リンクを掲載していますが、これらは読者のためのリソースであり、記事の結論を決定付けるものではありません。
EHang Holdings Limited(NASDAQ: EH)は6月9日、2026年第1四半期決算を発表し、売上高は約1,020万ドルだったと明らかにしました。前年同期比ではほぼ横ばいでしたが、2025年第4四半期に記録した1,860万ドルからは大幅に減少しました。減少の要因として、納入時期と季節要因が挙げられています。同社がこれまでにも四半期ごとの変動を説明する際に用いてきた見方です。しかし数字の背後には、電動垂直離着陸機(eVTOL)業界全体を変える可能性のある転換点があります。EHangはついに、機体認証の段階から商業運航へと移行しつつあります。

投資家にとって、売上が横ばいという結果は、目をつぶって受け止めるしかない典型的な局面です。発表後のプレマーケット取引で株価は3%下落しましたが、見識のあるアナリストは売上高だけに注目していません。創業者で会長兼最高経営責任者のHuazhi Hu氏は決算説明会で、EH216-S自律型航空機について、中国民用航空局(CAAC)から残る規制上の要件をすべて満たすことに引き続き全力を注いでいると強調しました。承認が得られ次第、その取得は今後2四半期以内となる可能性がありますが、EHangは広州と深圳を皮切りに、中国の一部都市で有償の旅客飛行を開始する意向です。
売上横ばいの一方で、商業運航へ戦略転換
EHangの2026年第1四半期の売上高は7,300万人民元(1,020万ドル)で、EH216-Sを27機納入しました。2025年第4四半期の49機から減少しています。同社は、最終的な商業運航証明書(OC)の発行を見越して顧客が注文を先送りしたことが減少の要因だと説明しました。この傾向は、安定した成長を求める投資家をいら立たせてきました。一方、経営陣は、世界全体で1,200機を超える受注残があり、予約注文や購入意向書のパイプラインは引き続き堅調だと主張しました。
Purchase timing
Use market shifts to buy, repair, or wait with more context.
Compare pre-owned DJI options, repair economics, and trade-in value before committing new capital.
粗利益率は前年の60.1%から62.3%に改善し、販売数量が減るなかでも1機当たりの採算が健全であることを示唆しています。さらに、認証を重視した設計段階が終わりに近づくなか、研究開発費は前年同期比12%減少しました。一方、商業運航前のマーケティングと配備計画により、販売費・一般管理費は8%増加しました。純損失は2025年第1四半期の910万ドルから740万ドルに縮小しており、事業拡大に伴って黒字化が近づいていることを示す有望な兆候です。
しかし、本質的な注目点は、Hu氏が説明会で示した2段階の戦略です。第1段階の認証は、実質的に完了しています。EH216-Sは2024年10月にCAACから型式証明を取得し、続いて2026年3月に生産証明を取得しました。第2段階となる最終的な商業運航証明書は、EHangが有償で旅客を運ぶ前に通過すべき最後の関門です。この最終承認を得れば、完成機を運航事業者に販売できるようにもなり、現在記録されている認証前の小口販売よりはるかに大きな収益源が開けます。
EHangの認証マイルストーンと商業運航の見通し
EHangは、規制上の競争においてJoby AviationやArcher Aviationなどの欧米企業を大きくリードしています。これらの企業は現在も米連邦航空局(FAA)の型式証明取得を目指しており、収益を伴う運航は2028年より前には見込まれていません。Part 107またはPart 135のもとで運航する米国の事業者にとって、EHangが段階的に進めてきた目視外飛行(BVLOS)と自律飛行の承認取得は、FAAが独自の手続きをどう効率化できるかを考えるうえで有力な事例となります。CAACは、管理された低高度空域で自律型旅客eVTOLの運航を承認する姿勢を示しており、このモデルが世界の航空基準に影響を与える可能性があります。
Hu氏によると、同社はすでに中国の地方政府5つと、EH216-Sを使った空中観光および短距離交通路線の開設に向けた予備合意を結んでいます。OCの取得を条件に、最初の商業路線は2026年後半に広州で始まる見込みです。成功すれば、EHangは有償の旅客ドローンサービスを大規模に運航する史上初の企業になる可能性があり、ドローンおよびエアモビリティ分野に大きな影響をもたらす節目となります。
機材のアップグレードをお考えですか?
点検済みの中古DJIドローンをぜひご覧ください。点検と飛行テストを実施し、6か月保証付きです。新品価格より最大40%お得です。
ドローン市場と商業運航事業者への影響
EHangの商業化への動きは、空飛ぶタクシーだけの話ではありません。ドローン業界全体の成熟を示しています。空中測量、精密農業、インフラ点検に携わる一般のドローン操縦者や商業運航事業者にとって、EHangが築く認証の先例は、BVLOS承認の迅速化と規制上の障壁の緩和につながる可能性があります。人口密集地域での自律型eVTOL運航をCAACが承認する姿勢を見せていることで、FAAや欧州航空安全庁(EASA)にも、同様の免除措置のスケジュールを早める圧力がかかるかもしれません。米国の事業者にとっては、Part 135のBVLOS路線をより早く利用できること、点検契約の利益率が高まること、コンプライアンス費用をより正確に見通せることにつながる可能性があります。
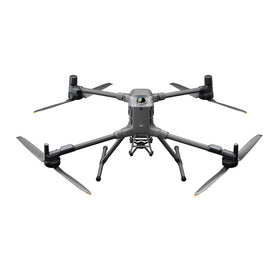
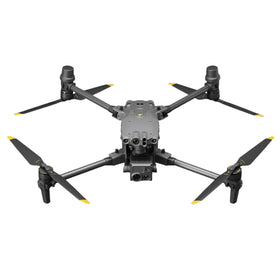
一方で、競争面での影響もあります。eVTOLサービスが拡大すれば、低高度空域はさらに混雑します。測量業務でDJI M300やM350を飛行させている既存の商業ドローン事業者は、従来の飛行ルートが自律型旅客ドローンの飛行回廊と競合することになるかもしれません。その結果、飛行計画ソフトウェア、ジオフェンシングの遵守、保険責任のモデルを見直す必要が生じる可能性があります。一方、中古ドローン市場では、Reboot Hubが扱うこの分野を含め、事業者が中位機種から商業向けeVTOL対応システムへ移行するにつれて、需要が急増する可能性があります。
すでにその傾向は見られます。堆積資材の体積測定や屋根の赤外線点検といった投資収益率の高い業務に、費用を抑えて参入したい事業者の間で、中古のDJIドローンへの需要は高い水準にあります。EHangが自律飛行の可能性を広げるなか、プロのドローン操縦者は、実績あるDJI Matrice 350 RTKの信頼性と、完全自律型の旅客機体がもたらす長期的な可能性のバランスを取りながら、自社の機材戦略を見直しています。
投資家向けの業績見通しと株価への影響
銘柄選定を行う投資家にとって、EHangの2026年第1四半期決算は、今後の実績を見極める局面です。同社は、納入遅れの解消と初期段階の実証飛行による商業路線の収入を原動力として、2026年第2四半期の売上高が1,400万~1,600万ドルに回復するとの見通しを示しました。しかし、本当の起爆剤となるのはOCの取得です。経営陣は、早ければ2026年第3四半期に取得できる可能性を示唆しました。実現すれば、機体販売と飛行サービスの収益がともに加速し、年後半の売上高が3倍になる可能性があります。
ただし、リスクは数多く残っています。安全上の懸念からCAACがOCの発行を遅らせる可能性があり、地政学的な緊張によって、バッテリーや飛行制御コンピューターなど重要部品のサプライチェーンが混乱する恐れもあります。また、自律型旅客ドローンが社会に受け入れられる保証はありません。EHangはAutoFlightやXPeng HT Aeroといった国内競合企業とも競い、それぞれが独自のeVTOL設計の商業化を急いでいます。同社の現金残高は約1.2億ドルで、現在の資金消費ペースでは約18か月分の資金余力に相当します。そのため、売上が大きく伸びない限り、追加資金の調達は近い将来に必要です。
ドローン業界のアナリストにとって、より広い意味での結論は、eVTOL市場が実験段階から実ビジネスへ移行しているということです。この移行は、部品メーカーから保険引受会社、中古機材販売業者まで、ドローンのサプライチェーン全体に波及します。Reboot Hubでは、事業者が新たな空域の状況に備えるなか、中古機材への需要が高まっていると見ています。高精度マッピング用にDJI Matrice 350 RTKへのアップグレードをお考えの方も、既存の機材を飛ばし続けるためにDJIのプロ向け修理サービスが必要な方も、EHangの商業運航開始の動きは、規制と技術の変化を先取りする重要性を示しています。
FAQ:EHangの2026年第1四半期決算があなたに意味すること
2026年第1四半期の売上が横ばいだったEHang株は買いですか?
EHang株は現在、足元の売上高ではなく、将来の商業運航を見込んだプレミアム評価で取引されています。規制や実行上のリスクを許容できる積極的な投資家にとって、OC取得が2026年第3~第4四半期に大きな上昇余地をもたらす可能性があります。慎重な投資家は、旅客飛行による売上が安定して得られることを確認してから判断するのが賢明です。会社の業績見通しとCAACへの申請状況を注意深く確認してください。
EHangの商業運航開始は、既存のドローン事業者にどう影響しますか?
短期的には、直接的な影響は最小限です。しかしeVTOLの飛行回廊が整備されるにつれて、あらゆる自律運航についてBVLOS基準が緩和される可能性が高いでしょう。商業ドローン操縦者は、主要な空域から締め出されないよう、今からジオフェンシングとUTMの統合に投資すべきです。機材を更新する事業者が増えることで、中古ドローン市場の価格が軟化する可能性があります。
eVTOLへの移行期に、中古ドローン市場はどうなりますか?
堅調で、成長しています。商業運航事業者は、eVTOLの実用化に向けた準備が整うのを待つ間、信頼性の高い既存機を維持することでリスクに備えており、中古DJIドローンは優れた投資収益率をもたらします。Reboot Hubでは、改修済みのDJI Matrice 350やM300への関心が高まっています。これらの機体は、新品のeVTOLを購入するほどの設備投資をせずに、測量や点検業務の大部分に対応できます。
執筆:Reboot Hub 編集部
Reboot Hubから
運航を止めないために
商業パイロット、映像制作者、点検チーム向けのプロ仕様ドローンソリューション。