Primeros contratos de producción del CCA: una nueva era para los drones de combate autónomos
The U.S. Air Force has greenlit production of the first Collaborative Combat Aircraft, awarding contracts to General Atomics and Anduril. This landmark decision signals a tectonic shift in defense procurement and autonomous air combat. For commercial drone operators, the ripple effects are immediate: expect faster military-to-civilian tech transfer in AI-driven flight control, sensor miniaturization, and BVLOS navigation. The line between tactical UCAVs and high-end commercial UAVs is blurring, creating both opportunity and airspace complexity for certified Part 107 pilots and fleet managers watching defense budgets reshape the entire drone ecosystem.

Notas editoriales
- Este artículo combina informes externos citados con el análisis propio de Reboot Hub para compradores de drones, operadores de flotas, clientes de reparación y observadores del mercado de DJI seminuevos.
- Los hechos de la fuente se separan de la interpretación. Cuando un informe proporciona datos limitados, el artículo indica dicha limitación y presenta la visión de Reboot Hub como un análisis.
- Reboot Hub posee vínculos comerciales con productos y servicios de reparación de drones; dichos enlaces son recursos para el lector y no determinan la conclusión del artículo.
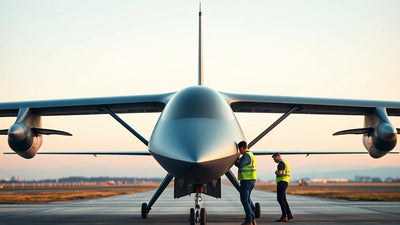
La Fuerza Aérea de EE. UU. ha pasado oficialmente de la fase de prototipos a la producción en su programa no tripulado más ambicioso en décadas. El 16 de junio de 2026, la institución anunció la adjudicación de los primeros contratos de producción del programa Collaborative Combat Aircraft (CCA) a General Atomics y Anduril Industries. No se trata simplemente de un hito de contratación: es el pistoletazo de salida para una reestructuración fundamental de la forma en que el Departamento de Defensa concibe el poder aéreo, la autonomía y la base industrial que los sustenta.

Para el sector de los drones comerciales, las implicaciones van mucho más allá de los hangares de la base aérea Edwards o de las salas de juntas de San Diego. El programa CCA representa una apuesta multimillonaria por aeronaves autónomas que operan junto a los cazas tripulados y, cada vez más, en lugar de ellos. La tecnología, la cadena de suministro y los marcos normativos desarrollados para estas plataformas acabarán extendiéndose al mercado civil y comercial de los UAV en los próximos dos a cinco años. Hoy, 18 de junio de 2026, el mensaje está claro: el vuelo autónomo ya no es experimental; es industrial.
El programa CCA: qué acaba de ocurrir
El programa Collaborative Combat Aircraft se concibió como el compañero no tripulado de la familia de sistemas Next Generation Air Dominance (NGAD) de la Fuerza Aérea. A diferencia de programas anteriores de drones, centrados en el pilotaje remoto o en vuelos de permanencia preprogramados, el CCA exige una verdadera autonomía táctica: la capacidad de ejecutar perfiles de misión complejos en entornos disputados sin intervención humana continua. La adjudicación del contrato de producción indica que la Fuerza Aérea está satisfecha con la madurez de los sistemas de autonomía, la fusión de sensores y los diseños de drones presentados por General Atomics y Anduril durante la fase de prototipos.
Fleet readiness
Keep DJI hardware available without overbuying new units.
Use this news as a planning signal for inspected DJI aircraft, repair support, and trade-in timing.
Aunque los valores exactos de los contratos siguen clasificados, los analistas de defensa estiman que el lote de producción inicial estará valorado entre $800 millones y 1,2 mil millones de dólares, con opciones que podrían elevar el valor total del programa por encima de $15 mil millones durante la próxima década. Se espera que el programa CCA adquiera al menos 1000 drones, con una capacidad operativa inicial prevista para finales de 2028. Los dos ganadores se incorporan ahora a un grupo exclusivo de contratistas principales de defensa capaces de suministrar sistemas aéreos de combate autónomos a gran escala, y desafían directamente el dominio tradicional de Lockheed Martin, Boeing y Northrop Grumman en el mercado adyacente al de los cazas.
La selección de Anduril es especialmente significativa. La empresa, fundada por Palmer Luckey, se ha posicionado agresivamente como un disruptor de Silicon Valley en el sector tradicional de la contratación de defensa. Su plataforma de IA Lattice, combinada con la aeronave de clase Fury (adquirida mediante la compra de Blue Force Technologies), ofrece un enfoque de autonomía centrado primero en el software que la Fuerza Aérea ha defendido explícitamente. Por su parte, General Atomics aporta décadas de experiencia demostrada en autonomía de vuelo e integración de cargas útiles, gracias a sus familias Predator y Reaper, adaptadas a las exigencias de alta velocidad y altas fuerzas G de las misiones de escolta de cazas.
¿Qué significa esto para el piloto de drones de a pie, la empresa de topografía comercial que realiza misiones de fotogrametría con corrección RTK o el operador agrícola que vuela rutas BVLOS sobre cultivos en hileras? Más de lo que podría parecer. Los algoritmos de autonomía que se están certificando para el CCA —la prevención de colisiones en espacios aéreos dinámicos, la fusión de sensores entre flujos de datos diversos y la toma de decisiones a prueba de fallos con restricciones de latencia— son las mismas tecnologías que definirán la próxima generación de controladores de vuelo para UAV comerciales. Cuando la FAA certifique finalmente las operaciones BVLOS autónomas a gran escala, es probable que el marco de cumplimiento se remonte directamente, en cuanto a su origen técnico, a programas como el CCA. Para los operadores que actualmente vuelan DJI Matrice 350 RTK o plataformas de la serie Autel EVO Max, el camino hacia una autonomía más avanzada se está allanando con fondos de defensa.
Anduril y General Atomics: un nuevo paradigma de defensa
¿Listo para renovar tu flota?
Explora nuestra selección de drones DJI de segunda mano inspeccionados: revisados, probados en vuelo y respaldados por una garantía de 6 meses. Ahorra hasta un 40 % frente al precio de venta al público.
El contraste entre los dos adjudicatarios es revelador. General Atomics, con sede en San Diego, es el gigante consolidado de los drones de altitud media y gran autonomía (MALE). Su MQ-9 Reaper acumula millones de horas de combate. Sin embargo, Reaper se diseñó para operar en entornos permisivos a altitudes medias. Los requisitos del CCA exigen capacidad de realizar tramos breves de vuelo a velocidad supersónica, maniobrabilidad de alta G e integración profunda con cazas de quinta generación como el F-35 y la futura plataforma NGAD. General Atomics respondió con la serie Gambit, una familia de vehículos aéreos construidos en torno a sistemas centrales comunes, pero optimizados para funciones distintas: interdicción aérea, reconocimiento y guerra electrónica.
Anduril, también con sede en el sur de California, se labró su reputación gracias al software y al prototipado rápido. El sistema operativo Lattice de la compañía está diseñado para integrar datos de miles de sensores en los dominios aéreo, terrestre, marítimo y espacial. Para el CCA, Anduril integró Lattice con la estructura del dron Fury para crear una plataforma autónoma capaz de ejecutar cadenas de ataque desde la detección hasta el enfrentamiento, sin intervención humana en las decisiones rutinarias. La Fuerza Aérea ha indicado que valora este enfoque centrado en el software precisamente porque permite actualizaciones continuas: un dron que mejora su toma de decisiones tácticas mediante actualizaciones inalámbricas, como un teléfono inteligente.
La dinámica competitiva importa para el conjunto de la industria de los drones. El éxito de Anduril valida la tesis de que la autonomía definida por software es el paradigma arquitectónico dominante para los futuros UAV, y no la especialización del hardware. Para los fabricantes de drones comerciales —ya sean DJI, Skydio, Autel o Freefly—, la lección es clara: el valor de una plataforma de drones reside cada vez más en el software de control de vuelo y la IA que ejecuta, y no en la estructura de fibra de carbono ni en el número de rotores. Esto tiene implicaciones directas para el mercado de drones de segunda mano, donde la depreciación del hardware se acelera a medida que las capacidades del software evolucionan más rápido que el envejecimiento de las estructuras de los drones.
Qué significa el contrato CCA para el ecosistema de drones comerciales
Para los operadores de UAV comerciales, la transferencia de la autonomía de nivel militar al sector civil no es un futuro hipotético: ya está en marcha. La normativa que la FAA está elaborando para las operaciones BVLOS, más allá del alcance visual, cuya versión definitiva se espera para mediados de 2027, se beneficia directamente de los algoritmos de detección y evasión perfeccionados en programas como CCA. La Fuerza Aérea ha compartido con la FAA y el proyecto de gestión del tráfico de UAS de la NASA datos de pruebas de sistemas autónomos para evitar colisiones. En la práctica, las horas de vuelo militares están reduciendo los riesgos de la vía regulatoria para los operadores comerciales.
Al mismo tiempo, la miniaturización de sensores impulsada por los requisitos de carga útil de CCA está acelerando la disponibilidad de sensores EO/IR, LiDAR y de guerra electrónica de alto rendimiento a precios comerciales. Un paquete de sensores que costaba 250.000 $ en un Reaper en 2015 ahora cuesta menos de 50.000 $ en una plataforma táctica tipo CCA, y la misma tecnología integrada para los soportes comerciales DJI M350 o M4E se acerca al rango de 10.000 $-15.000 $. Para las empresas de cartografía, las compañías de inspección y los organismos de seguridad pública, esto significa que la precisión GSD inferior a 1 centímetro y las capacidades multiespectrales que antes eran exclusivas de los satélites de defensa están pasando a estar disponibles para cada misión.
Pero también hay obstáculos. Los mismos avances en autonomía que hacen posible CCA elevan también las exigencias para la integración en el espacio aéreo. A medida que el DoD acelera la formación y el despliegue de drones autónomos en el Sistema Nacional del Espacio Aéreo, el riesgo de incursiones en el espacio aéreo y la complejidad de la coordinación aumentan proporcionalmente. Los operadores comerciales que realizan misiones según la Parte 107 cerca de zonas de operaciones militares o de espacio aéreo restringido tendrán que invertir en herramientas más avanzadas de conocimiento de la situación: RID digital de mayor alcance, telemetría con conexión móvil y servicios de coordinación del espacio aéreo en tiempo real. La era del «ver y evitar» como estrategia principal para evitar colisiones está llegando a su fin, incluso para los drones de menos de 250 gramos.
El mercado de drones de segunda mano y reacondicionados en la era de la tecnología de nivel militar
Uno de los efectos más inmediatos del anuncio de producción de CCA en el sector de los drones comerciales es una recalibración del mercado de drones DJI de segunda mano. A medida que el gasto en defensa se vuelca en plataformas autónomas, el efecto de la transferencia tecnológica crea un mercado de equipos usados con dos velocidades. Por un lado, los drones más antiguos con capacidades de autonomía limitadas —como los primeros Phantom 4 RTK o los M210 sin sistemas avanzados para evitar obstáculos— se deprecian más rápido a medida que aumenta el nivel de autonomía esperado. Por otro lado, las plataformas compatibles con controladores de vuelo actualizables por software y cargas útiles de sensores modernos conservan mejor su valor, porque sus funciones pueden ampliarse mediante actualizaciones de firmware y accesorios.
En Reboot Hub, ya observamos esta bifurcación. La demanda de unidades inspeccionadas y de segunda mano de DJI Matrice 300 RTK y M350 RTK sigue siendo fuerte, precisamente porque estas plataformas admiten cargas útiles de terceros y pueden actualizarse con módulos RTK, cámaras térmicas y software avanzado para planificar misiones. Mientras tanto, las plataformas de consumo más antiguas, con cámaras fijas y sin opciones de actualización, se venden más despacio, incluso con precios muy agresivos. La lección para los operadores es considerar la compra del dron no como un gasto de capital puntual, sino como una inversión en una plataforma: los drones que admiten futuras actualizaciones de software y sensores durarán más que los que no pueden.
Para los operadores comerciales que buscan ampliar sus capacidades sin asumir toda la depreciación de los equipos nuevos, el mercado certificado de drones usados ofrece una vía de acceso estratégica. Un M350 RTK bien mantenido, comprado entre un 35 % y un 40 % por debajo del precio minorista, puede ofrecer la misma precisión de posicionamiento RTK, el mismo alcance de detección de obstáculos y la misma autonomía de vuelo que una unidad nueva, además de seis meses de garantía y una inspección profesional. Al combinarlo con los servicios profesionales de reparación DJI de Reboot Hub, los operadores pueden prolongar considerablemente la vida útil de su flota y aplazar el gasto de capital que supone comprar una plataforma nueva, manteniendo al mismo tiempo una fiabilidad adecuada para las misiones.
Los contratos de CCA también señalan un cambio en la forma en que el sector concibe el mantenimiento y la conservación operativa. El modelo de Anduril, basado en una autonomía definida por software y actualizada continuamente, implica que los drones pueden seguir siendo pertinentes durante 15-20 años si el software evoluciona a la par. Este modelo ya está influyendo en los fabricantes de drones comerciales. Las plataformas Enterprise de DJI reciben ahora actualizaciones importantes de firmware durante cinco a siete años después de su lanzamiento inicial, en respuesta directa a la demanda de los clientes de plataformas duraderas. Para el mercado de segunda mano, es una excelente noticia: un dron con un controlador de vuelo moderno y un conjunto de sensores actual no quedará obsoleto según un calendario rígido. El valor de una unidad reacondicionada depende cada vez más de si puede recibir actualizaciones de software, y no de su fecha de fabricación.
Preguntas frecuentes
¿Cómo afectará el programa CCA a la normativa sobre drones comerciales según la Parte 107?
La FAA y el Departamento de Defensa han formalizado un acuerdo para compartir datos sobre pruebas de vuelo autónomo, y se están revisando los algoritmos de detección y evasión certificados para operaciones CCA para una posible inclusión en el marco de la FAA para vuelos BVLOS. Los operadores comerciales deberían esperar que la norma definitiva sobre BVLOS, prevista para 2027, haga referencia a estándares de autonomía certificados por el ejército. Esto significa que los controladores de vuelo con capacidad demostrada para evitar colisiones de forma autónoma —posiblemente derivada de la tecnología CCA— podrían convertirse en un requisito de facto para operaciones BVLOS complejas, elevando el nivel exigido al equipo, pero también ampliando el mercado potencial de los servicios comerciales con UAV.
¿Estará disponible en el mercado comercial de segunda mano la tecnología para drones de nivel militar procedente de CCA?
Indirectamente, sí. Aunque los drones en sí son material clasificado y nunca llegarán a canales civiles, las tecnologías de sensores, baterías y autonomía desarrolladas para CCA se incorporarán a productos comerciales tanto a través de las cadenas de suministro OEM (a medida que la producción a gran escala abarate los componentes) como del mercado de excedentes militares, donde se vende equipo de generaciones anteriores. Ya estamos viendo sensores térmicos que originalmente volaron en Reapers en cargas útiles DJI XT reacondicionadas. Durante los próximos cinco años, cabe esperar que las unidades LiDAR, las cámaras multiespectrales y los coprocesadores de IA con tecnología derivada de CCA estén disponibles en el mercado de segunda mano con inspección, a precios razonables para operadores comerciales pequeños y medianos.
¿Cuál es la mejor estrategia para que un operador comercial de drones afronte el cambio del mercado provocado por el aumento de la producción de CCA?
Priorice la flexibilidad de la plataforma. Invierta en drones compatibles con cargas útiles de terceros, actualización del firmware e integración RTK o PPK. El DJI Matrice 350 RTK sigue siendo el estándar de referencia en este sentido, y su disponibilidad en el mercado de equipos etiquetados como reacondicionados con un descuento del 35-40 % lo convierte en la opción más rentable para estar listo para las misiones. Acompañe esa inversión con un servicio de mantenimiento que utilice piezas originales genuinas OEM y diagnósticos profesionales, servicios que Reboot Hub ofrece directamente. Evite depender de sistemas propietarios que no se puedan actualizar, ya que la ola de autonomía impulsada por programas como CCA acelerará la obsolescencia del software en las arquitecturas cerradas más rápido que nunca.
De Reboot Hub
Mantenga sus operaciones en el aire
Soluciones para drones DJI Enterprise para pilotos comerciales, cineastas y equipos de inspección.
Flota de segunda mano
Drones DJI totalmente inspeccionados con 6 meses de garantía. Ahorre hasta un 40 %.
Ver inventario ->Reparación experta
Diagnósticos profesionales con piezas originales genuinas OEM. Presupuestos el mismo día.
Solicitar una reparación ->Repuestos
Baterías, hélices, estabilizadores: componentes OEM de primera calidad y envío rápido.
Comprar repuestos ->